Die Altersvorsorge für Lehrer:
Das musst du wissen
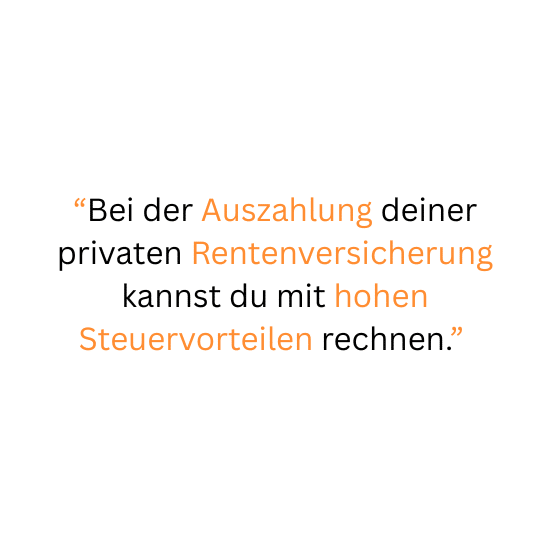
Pension oder Rente alleine reichen nicht. Es entstehen fast immer Versorgungslücken
Eine Kombination mehrerer Bausteine ist essentiell. Du kannst mit der gesetzlichen Rente, betrieblichen und privaten Altersvorsorge arbeiten.
Wichtig ist die Netto-Versorgung. Was nach Steuern und Abzügen übrig bleibt, bestimmt, wie sich deine finanzielle Situation im Alter entwickelt
Altersvorsorge ist ein Thema, dass uns alle betrifft. Vielleicht hast du auch schon mal von Begriffen wie der Rente, Pension oder der "bAV" gehört.
Aber was steckt dahinter? Und was muss man als Lehrer oder Lehrerin beachten und welche Möglichkeiten gibt es?
Lass uns dieses große Thema gemeinsam angehen. Im folgenden Text beantworten wir alle wichtigen Fragen dazu.
Wenn du möchtest, kannst du dir zudem jederzeit einen kostenlosen und unverbindlichen Beratungstermin buchen.


Inhaltsverzeichnis
Altersvorsorge für Lehrer ist mehr als nur “die Rente”
Wir haben die Erfahrung gemacht, dass die viele Lehrerkräfte denken: "Ich bekomme später doch eine Pension oder Rente. Das wird schon reichen". In der Praxis sieht es aber leider anders aus. Weder Pension noch Rente decken allein die Kosten, die im Ruhestand auf dich zukommen.
Altersvorsorge bedeutet deshalb mehr als nur „die Rente“. Es geht darum, alle finanziellen Bausteine so zu kombinieren, damit du deinen Lebensstandard im Ruhestand halten kannst. Je früher du dich damit beschäftigst, desto größer ist dein Einfluss auf die Höhe deiner späteren Absicherung.
Am Ende deiner Laufbahn solltest du dir keine Sorgen um Geld machen müssen. Du hast dir einen entspannten Ruhestand verdient! Genau dafür kannst du heute die richtigen Weichen stellen.
Pension, Rürup Rente und Co.: Die 5 Vorsorge-Arten vorgestellt
Für den Anfang stellen wir dir die verschiedenen Möglichkeiten der Altersvorsorge einmal vor. Ob für verbeamtete oder angestellte Lehrkräfte. Der Überblick hilft dir bei einer ersten Einschätzung der Möglichkeiten:
A. Pension (Beamtenversorgung)
- Die Pension ist nur für verbeamtete Lehrer
- Sie ist eine staatliche Grundversorgung, bezahlt aus Steuermitteln
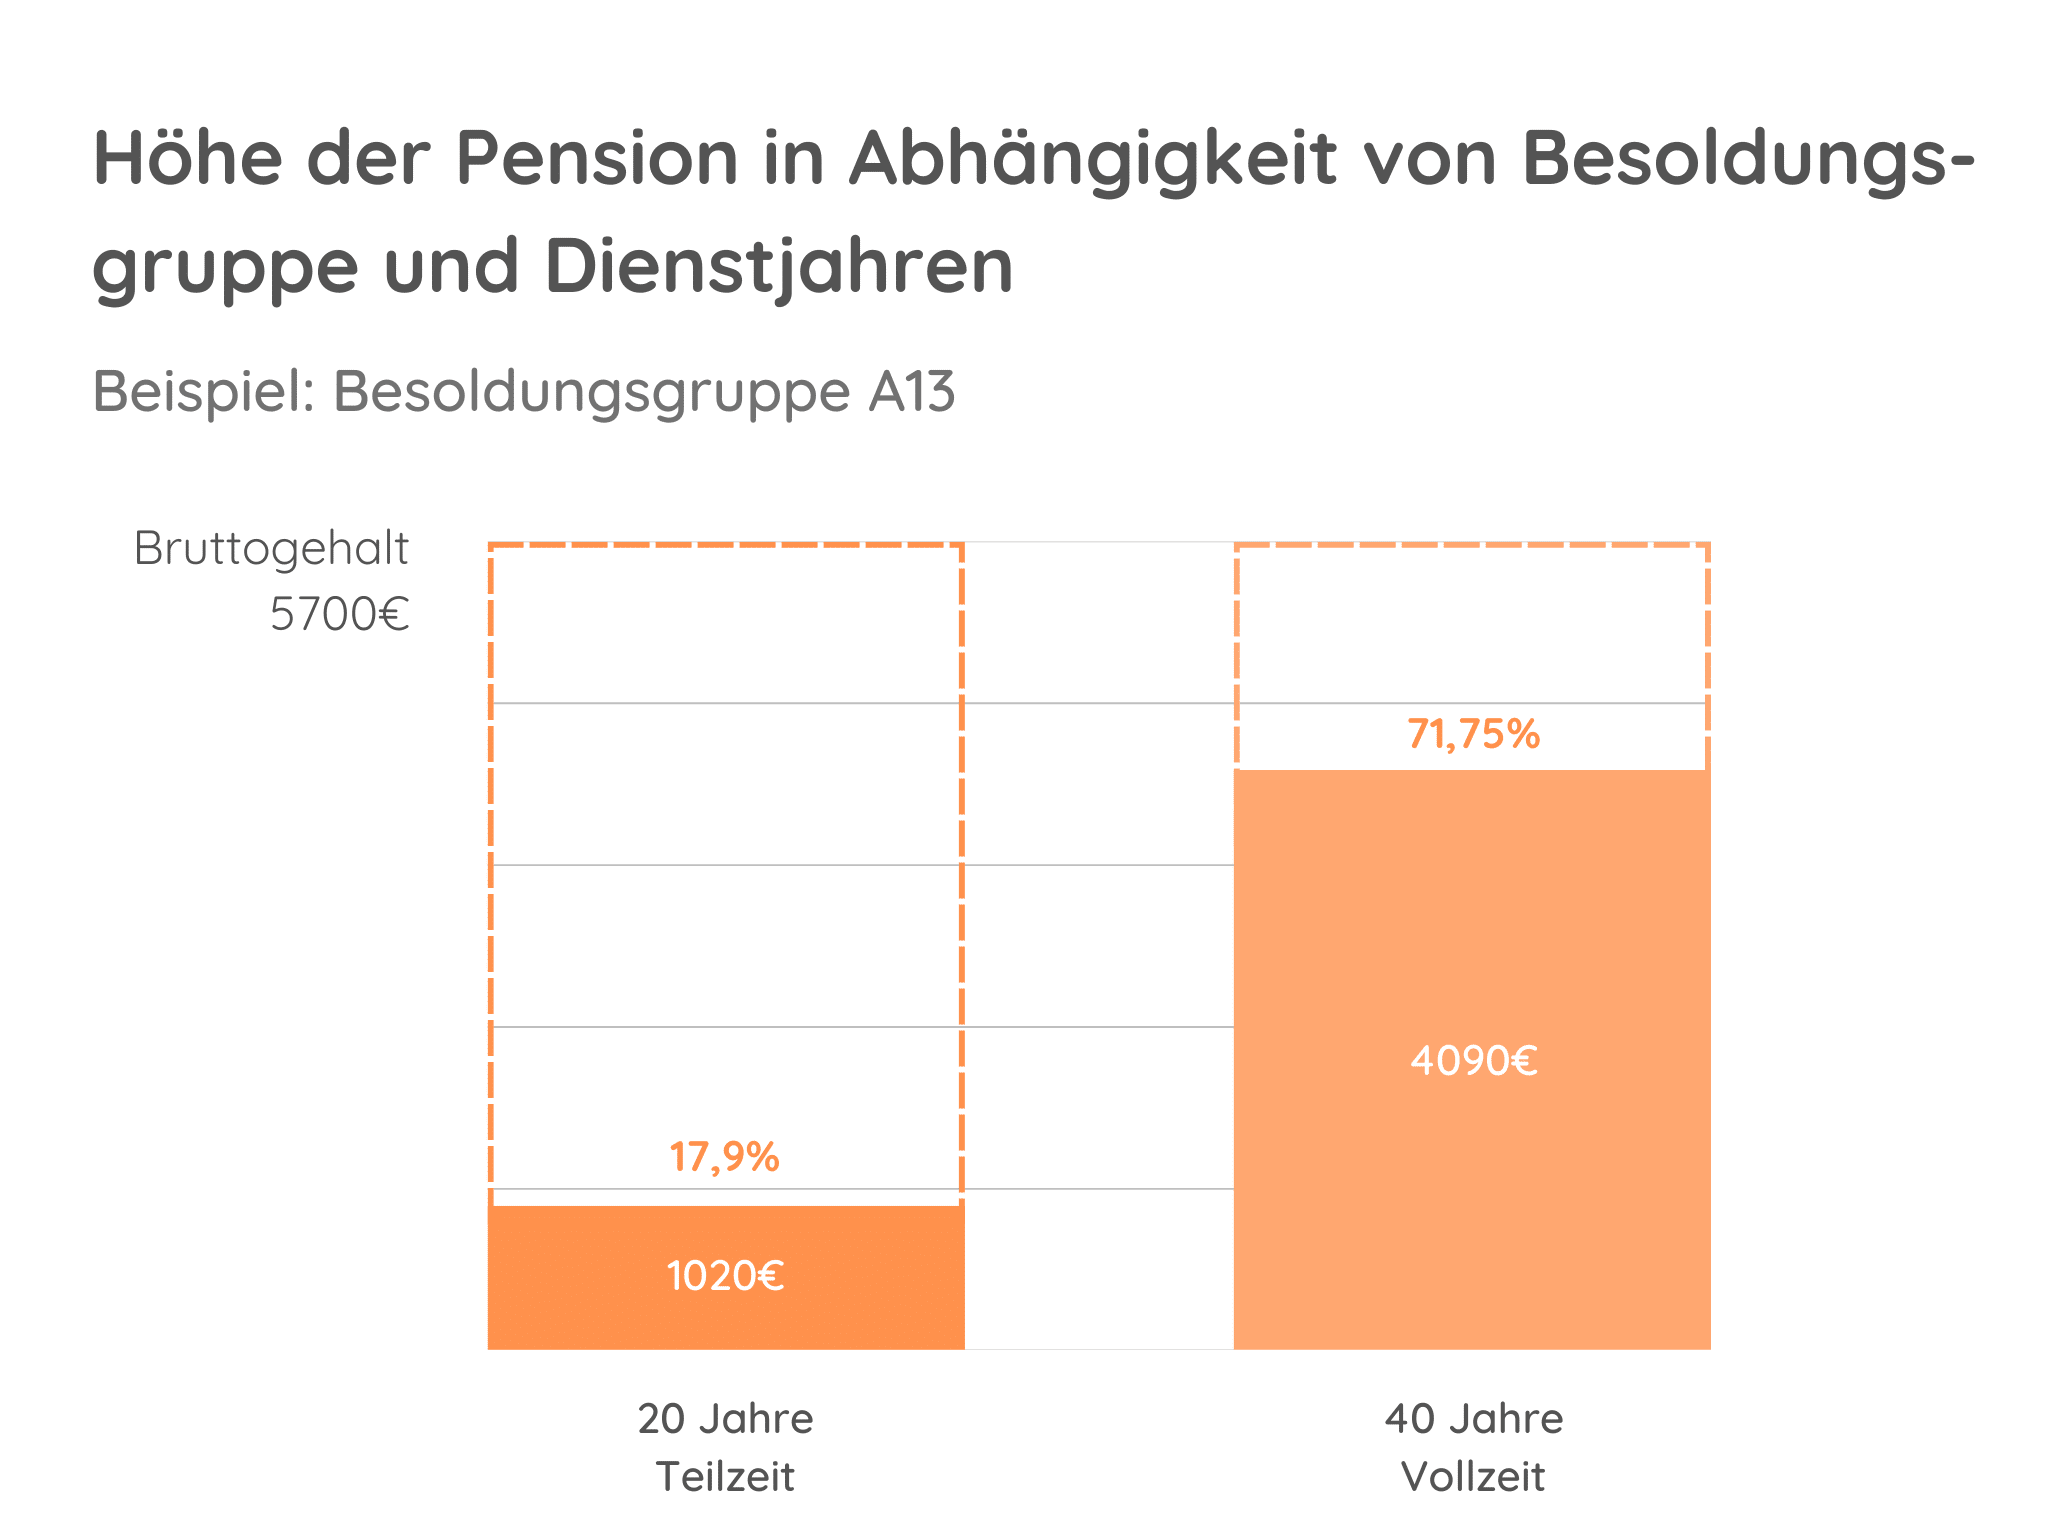
- Die Höhe ist abhängig von deiner Besoldung x Dienstjahren
- Je abgeleistetem Vollzeit-Dienstjahr rechnet man mit 1,79% deines letzten Bruttogehalts
- Maximal 71,75% deines letzten ruhegehaltfähigen Bezügen (bei voller Dienstzeit)
- Nachteil: Spürbare Kürzung bei Teilzeit, Elternzeit, vorzeitigem Ruhestand oder Dienstunfähigkeit
(Für diesen Fall empfehlen wir dir eine DU, also eine Dienstunfähigkeitsversicherung, abzuschließen. Auch mit diesem Thema kannst du dich an uns wenden. )
B. Gesetzliche Rente
- Die gesetzliche Rentenversicherung ist ein Pflichtsystem für Angestellte. Sie ist für angestellte Lehrkräfte die zentrale Form der Altersabsicherung
- Die Höhe ist abhängig von Beitragsjahren und der eingezahlten Beitragssumme
- Bei 45 Beitragsjahren und Durchschnittsverdienst erhältst du ca. 40-48% deines letzten Bruttogehalts
- Nachteil: Wenn du beispielsweise durch Teilzeit oder Krankheit weniger Beitragsjahre vorweisen kannst, fällt deine Rente entsprechend geringer aus
C. Betriebliche Altersvorsorge (bAV) vs. Zusatzversorgungssysteme
- Du kannst eine bAV als Lehrkraft nicht in Anspruch nehmen. Es gibt speziell für den öffentlichen Dienst Zusatzsysteme, die du (nur) als Angestellte stattdessen nutzen kannst. Verbeamtete sind aus diesem System ausgeschlossen, da sie die Pension erhalten. Die VBL und ZVK ersetzen also die bAV
- Die VBL ist die "Versorgungsanstalt des Bundes und der Länder"
- Die ZVK ist die sogenannte Zusatzversorgungskasse
- Beide Systeme finanzieren eine Zusatzrente für Angestellte im öffentlichen Dienst, sie haben unterschiedliche Träger
- Je nach Voraussetzungen kannst du mit einer Zusatzrente von 200-500€ im Monat rechnen
D. Private Altersvorsorge - selbst organisiert
- Die private Altersvorsorge wird eigenständig aufgebaut. Dies geht unabhängig vom Staat oder Arbeitgeber
- Eine bekannte Form ist beispielsweise die Rürup Rente
- Der Ertrag hängt von der Sparrate, Laufzeit und Produktwahl ab
- Es gibt auch die private Rentenversicherung. Hier schließt du einen Vertrag bei einer Versicherung ab.
- Beim Renten- oder Pensionseintritt erhältst du dann eine lebenslange Rente von ihnen
- Alternativ ist auch eine einmalige Auszahlung möglich
E. Kapitalanlagen -Zusatzversorgung durch Investitionen
- Kapitalanlagen wie ein ETF Sparplan, Aktien, vermietete Immobilien oder Zinsen sind keine klassische Altersabsicherung, können aber im Ruhestand ein wertvoller Einkommensbaustein sein
(Sie können auch unter die Vermögenswirksamen Leistungen fallen)
- Wie viel du monatlich entnehmen kannst, hängt vom angesparten Vermögen und deiner Entnahmestrategie ab
- Wenn du diszipliniert und langfristige investierst, kannst du im Alter etwa 10-20% oder mehr deines früheren Bruttogehalts zusätzlich absichern
Sicherheit im Alter statt Rentenlücke
Mit diesem Überblick hast du die wichtigsten Absicherungen im Ruhestand kennengelernt. Jetzt können wir mehr ins Detail gehen.
Übrigens: Ist dir aufgefallen, dass alle Arten einzeln betrachtet, nicht deinen Grundbedarf decken können? Sich nur auf einen Baustein zu stützen, reicht also nicht aus!
Sichere dir eine
kostenfreie Beratung zur Altersvorsorge
Dein besonderer Vorteil im Lehramtsstudium.
Altersvorsorge ist ein großes Thema. Durch die vielen Möglichkeiten und langen Zeithorizonte ist man schnell überfordert. Wir unterstützen dich dabei den richtigen Plan für dich zu finden.
Denn der optimale Zeitpunkt, die eigene Zukunft abzusichern, ist jetzt.

Wie funktioniert die gesetzliche Altersvorsorge? Pension und Rente
Die Pension im Detail - Altersvorsorge für verbeamtete Lehrkräfte
Als verbeamtete Lehrkraft ist die Pension deine wichtigste staatliche Absicherung im Alter. Du hast zwar keinen Anspruch auf eine gesetzliche Rente, bist aber durch die Pension im Schnitt erstmal besser aufgestellt als angestellte Lehrer.
Anders als bei angestellten Arbeitnehmern musst du während deiner aktiven Dienstzeit keine Beiträge in die gesetzliche Rentenversicherung einzahlen. Deine Pension wird nämlich aus Steuermitteln finanziert.
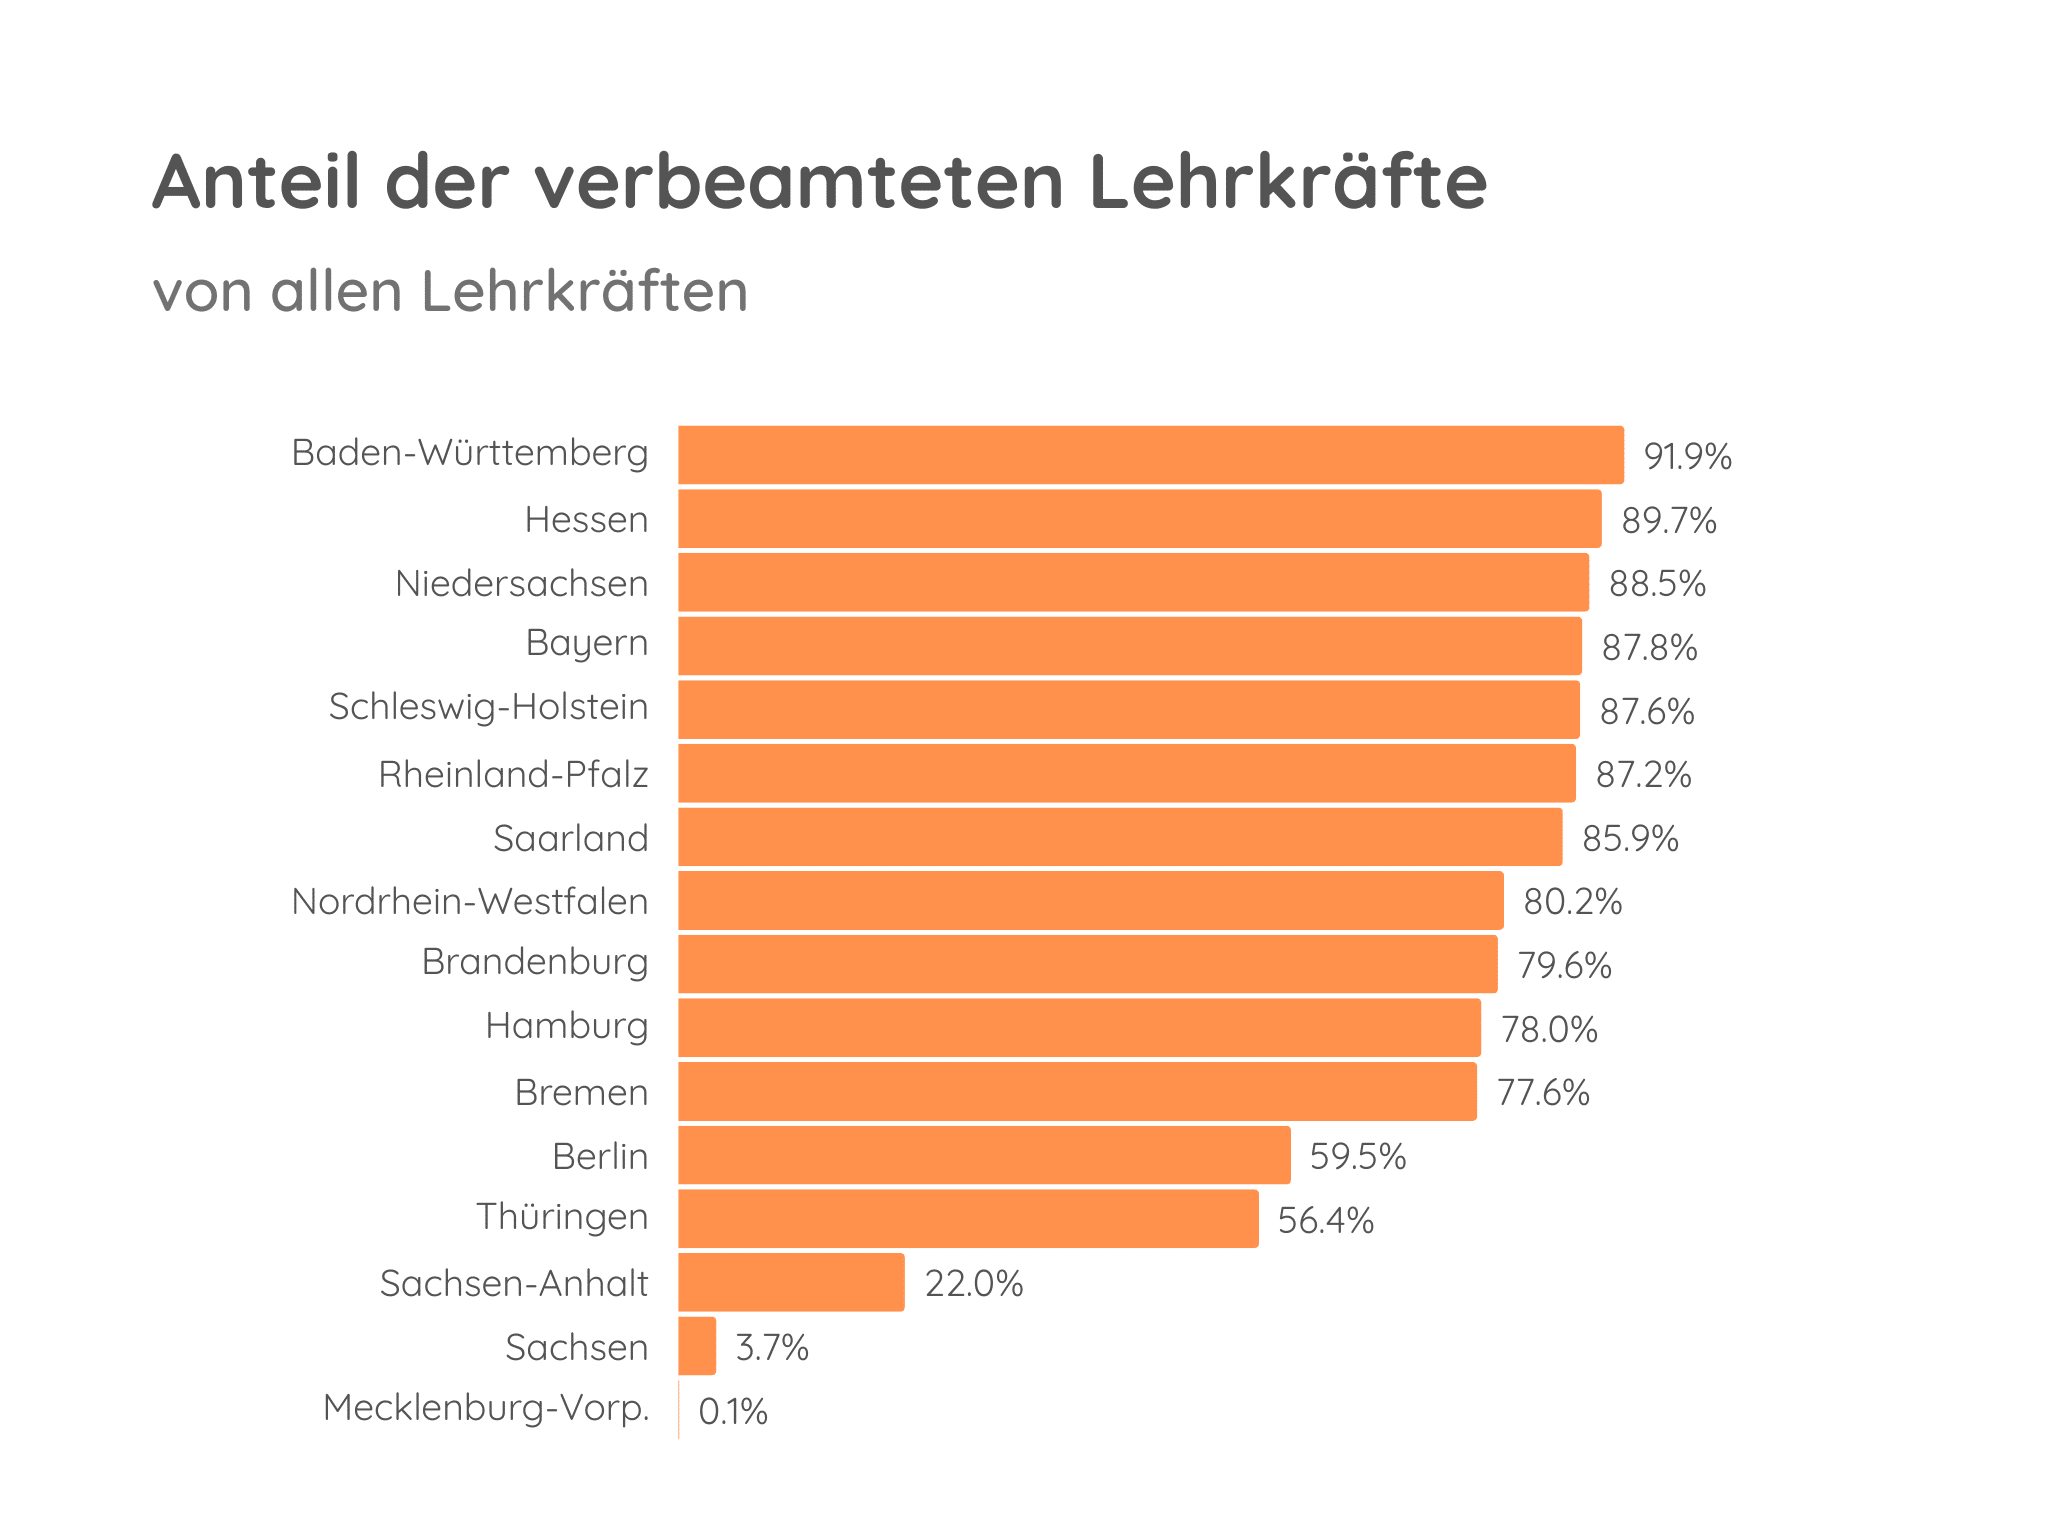
Die Berechnung jeder Pension verläuft nach klaren Vorgaben. Entscheidend sind deine Besoldung und abgeleistete Dienstjahre. In welche Besoldungsgruppe du fällst, hängt von deiner Laufbahn, deiner Funktion und deinem Dienstalter ab.
Pro voll geleistetem Dienstjahr werden dir 1,79% angerechnet. Maximal sind 71,75% deiner letzten ruhegehaltfähigen Bezüge möglich, nämlich nach 40 vollen Dienstjahren. 71,75% klingt vielleicht erstmal viel, ein Großteil der Lehrer und Lehrerinnen erreicht allerdings nie diesen Höchstsatz. Elternzeit, Teilzeit und Krankheit führen dazu, dass die vollen Dienstjahre nicht erreicht werden. Das ist auch bei einem späteren Einstieg ins Berufsleben so. Die Pension fällt damit ebenfalls kleiner aus.
Die für die Rechnung verwendeten ruhegehaltfähigen Bezüge sind dein Grundgehalt (laut Besoldungsgruppe und Stufe) und falls vorhanden ein Familienzuschlag.
Bei der Pension gibt es zudem eine sogenannte Mindestversorgung. Wer innerhalb der ersten 20 Jahre nach der Verbeamtung in die Pension geht, erhält mindestens 35% der ruhegehaltfähigen Bezüge.
Wenn du jetzt neugierig bist, wie hoch deine Pension ausfallen wird, trag dich gerne für ein kostenloses Beratungsgespräch ein. Gerne rechnen wir das für deinen individuellen Fall durch.
Bei unserer Beratung zur Altersvorsorge und Pension geben wir dir auch einen Überblick, wie viel von deiner Pension nach Abzügen übrig bleibt. Wir ermitteln zusätzlich, wie hoch deine gesamte Altersabsicherung aussehen kann. Mit allen Abzügen und weiteren Einkommensquellen. Denn dein Nettoeinkommen ist der entscheidende Wert für deine Zukunft als Lehrer oder Lehrerin im Ruhestand. Weiter unten im Text gehen wir da auch noch genauer drauf ein.
Das steckt hinter der gesetzlichen Rentenversicherung
Für Lehrkräfte, die nicht verbeamtet sind, ist die gesetzliche Rentenversicherung die zentrale Altersvorsorge. Sie ist ein Pflichtsystem für dich als angestellte Lehrerin oder als angestellter Lehrer. Außerdem finanziert sie die gesetzliche Altersrente, die Erwerbsminderungsrente und Hinterbliebenenrente.
Die Beiträge, die du heute verdienst, werden direkt verwendet. Sie fließen an die jetzigen Rentnerinnen und Rentnern. Wenn du dann später aufhörst zu arbeiten, übernimmt die nächste Generation deine Versorgung. So zumindest die Theorie.
Weil weniger Kinder geboren werden und die Menschen länger leben, gerät dieses Umlagesystem unter Druck. Dadurch sinkt das Rentenniveau immer weiter. Deswegen brauchst du mehr Absicherung als nur diese eine unsichere Quelle.
Der Beitragssatz liegt derzeit bei 18,6% deines Bruttogehalts. Eine Hälfte wird von dir getragen, die andere von deinem Arbeitgeber.
Übrigens: Nur Einkommen bis zu einer gesetzlich festgelegten Obergrenze ist Beitragspflichtig.
Und wie lange musst du in die Rentenkasse einzahlen, damit dir die sogenannte Regelaltersrente zusteht? Mindestens 5 Jahre, dann hast du später Anrecht auf deinen Anteil.

Die Rentenhöhe wird mit dieser Formel berechnet:
Entgeltpunkte (EP) x aktueller Rentenwert (aRW) x Zugangsfaktor (ZF) x Rentenfaktor (RF).
- Entgeltpunkte sammelst du jedes Jahr entsprechend deinem Einkommen.
- Der aktuelle Rentenwert wird jedes Jahr neu festgelegt. Er bestimmt, wie viel ein Entgeltpunkt wert ist.
- Der Zugangsfaktor hängt davon ab, ob du früher, pünktlich oder später in Rente gehst.
- Und der Rentenfaktor richtet sich nach deiner Rentenart. Also ob du z.B. Altersrente oder Erwerbsminderungsrente beziehst.
Alles zusammen ergibt dann deine Bruttorente. Davon gehen noch die Beiträge für die Kranken- und Pflegeversicherung ab. Übrig bleibt dein Nettoeinkommen im Alter. Auch hier schaffen wir dir gerne einen Überblick und klären deine Fragen zum Thema Rente für Lehrer und Lehrerinnen.
Können Lehrkräfte die betriebliche Altersvorsorge nutzen und was sind Alternativen?
Als angestellte Lehrkraft und im Zusammenhang mit Altersvorsorge, hast du bestimmt schon einmal von der betrieblichen Altersvorsorge gehört. Da kommt schnell die Frage auf: Was ist das überhaupt? Und steht Lehrern die bAV auch zu?
Die betriebliche Altersvorsorge ist eine zusätzliche Rente, die du über deinen Arbeitgeber erhalten kannst. Er muss dir diese Art der Rente auf Wunsch ermöglichen. Dies gilt jedoch nur für Angestellte, die nicht im öffentlichen Dienst arbeiten. Du als Lehrkraft hast also keinen Anspruch auf die bAV. Auch andere Beamte sind von dieser Förderung ausgeschlossen.
Aber was sind dann deine Möglichkeiten? Du bzw. dein Arbeitgeber nutzt die VBL (Versorgungsanstalt der Bundes und der Länder) oder die ZVK (Zusatzversorgungskasse). Sie funktionieren ähnlich wie die bAV. Diese Träger sich auf Angestellte (Lehrer und Lehrerinnen) im öffentlichen Dienst ausgerichtet. Schauen wir sie uns einmal genau an:
Beide sind unterschiedliche Träger mit dem gleichen System. Du wirst automatisch bei deiner zuständigen Zusatzversorgungskasse angemeldet. Es läuft so ab, dass dein Arbeitgeber im öffentlichen Dienst Mitglied einer Kasse ist. Diese übernimmt die Verwaltung deiner Betriebsrente.
Wichtige Eckpunkte zu deiner VBL und ZVK
Wann bist du bei der VBL? Wenn dein Arbeitgeber beim Bund, Land (Ausnahme ist Sachsen) oder bei manchen Kommunen zugeordnet wird.
Und bei der ZVK? Das ist der Fall, wenn dein Arbeitgeber zu einer anderen Kommune oder regionalen Einrichtung gehört.
Der einzige Unterschied ist also die Zuständigkeit.
- Beide Systeme funktionieren wie eine Betriebsrente
- Arbeitgeber und Arbeitnehmer zahlen Beiträge ein. Du bekommst im Alter deine Zusatzrente
- Es sind Pflichtversicherungen, zusätzlich zur gesetzlichen Rente
- Die Berechnung erfolgt durch ein Punktesystem
- Versorgungspunkte = monatliches zusatzversorgungspflichtiges Entgelt/ 400
- Versorgungspunkte x 4,00€ = deine monatliche Zusatzrente
*monatliches zusatzversorgungspflichtiges Entgelt= dein Brutto-Monatsgehalt ohne steuerfrei Extras
- Leistungen: die Zusatzrente im Alter, Rente bei Erwerbsminderung und Hinterbliebenenrente
- Im Schnitt kannst du mit einer Zusatzrente mit 200-400€ pro Monat rechnen, der Betrag hängt aber natürlich stark von deinen Voraussetzungen ab
- Du hast immer die Möglichkeit, eine freiwillige Zusatzversicherung abzuschließen
*dann erhältst du bessere Leistungen, musst aber auch höhere Beiträge zahlen
Das sagen andere Lehramtsstudenten und Referendaren zu unserer Beratung
„Ich war echt happy von der Anwartschaft für Lehramtsstudenten durch dich gehört zu haben… Zum Glück habe ich es jetzt im 4. Semester gemacht. Cooles Video und danke, dass du mir nochmal persönlich alle meine Fragen beantwortet hast.“
Anna-Lena, Lehramtsstudentin im 4. Semester
„Ich dachte, Altersvorsorge muss ich irgendwann später machen. Jetzt weiß ich, später bedeutet "zu spät". Danke fürs Augen öffnen“
Achmed, frisch verbeamtet auf Probe
„Ich hatte keine Ahnung, dass die Dienstunfallfürsorge so viele Lücken hat. In der Beratung habe ich das erste Mal wirklich verstanden, was für mich relevant ist. Danke, für diese Beratung auf Augenhöhe. “
Jonas, Grundschullehrer im Referandariat
„Ich war total verloren zwischen PKV, Beihilfe und irgendwelchen Tarifen. In der Beratung hast du mir genau gezeigt, welche Leistungen ich wirklich brauche und wo verstecke Kosten sind. Ohne dich hätte ich einfach irgendwas abgeschlossen.“
Zara, Lehramtsstudentin im 6. Semester
Private Altersvorsorge für Lehrer
Zum Schluss kannst du dich auch privat, ohne Arbeitgeber und Staat, absichern. Sowohl als angestellte Lehrer, als auch als Beamter. So entgehst du Versorgungslücken und kannst weiterhin steigende Lebenshaltungskosten tragen.
Im Gegensatz zur gesetzlichen oder betrieblichen Vorsorge ist die private Altersvorsorge freiwillig und flexibel. Du bestimmst selbst, wie viel und in welche Produkte du investierst.
Mögliche Formen der privaten Altersvorsorge:
1. Private Rentenversicherung
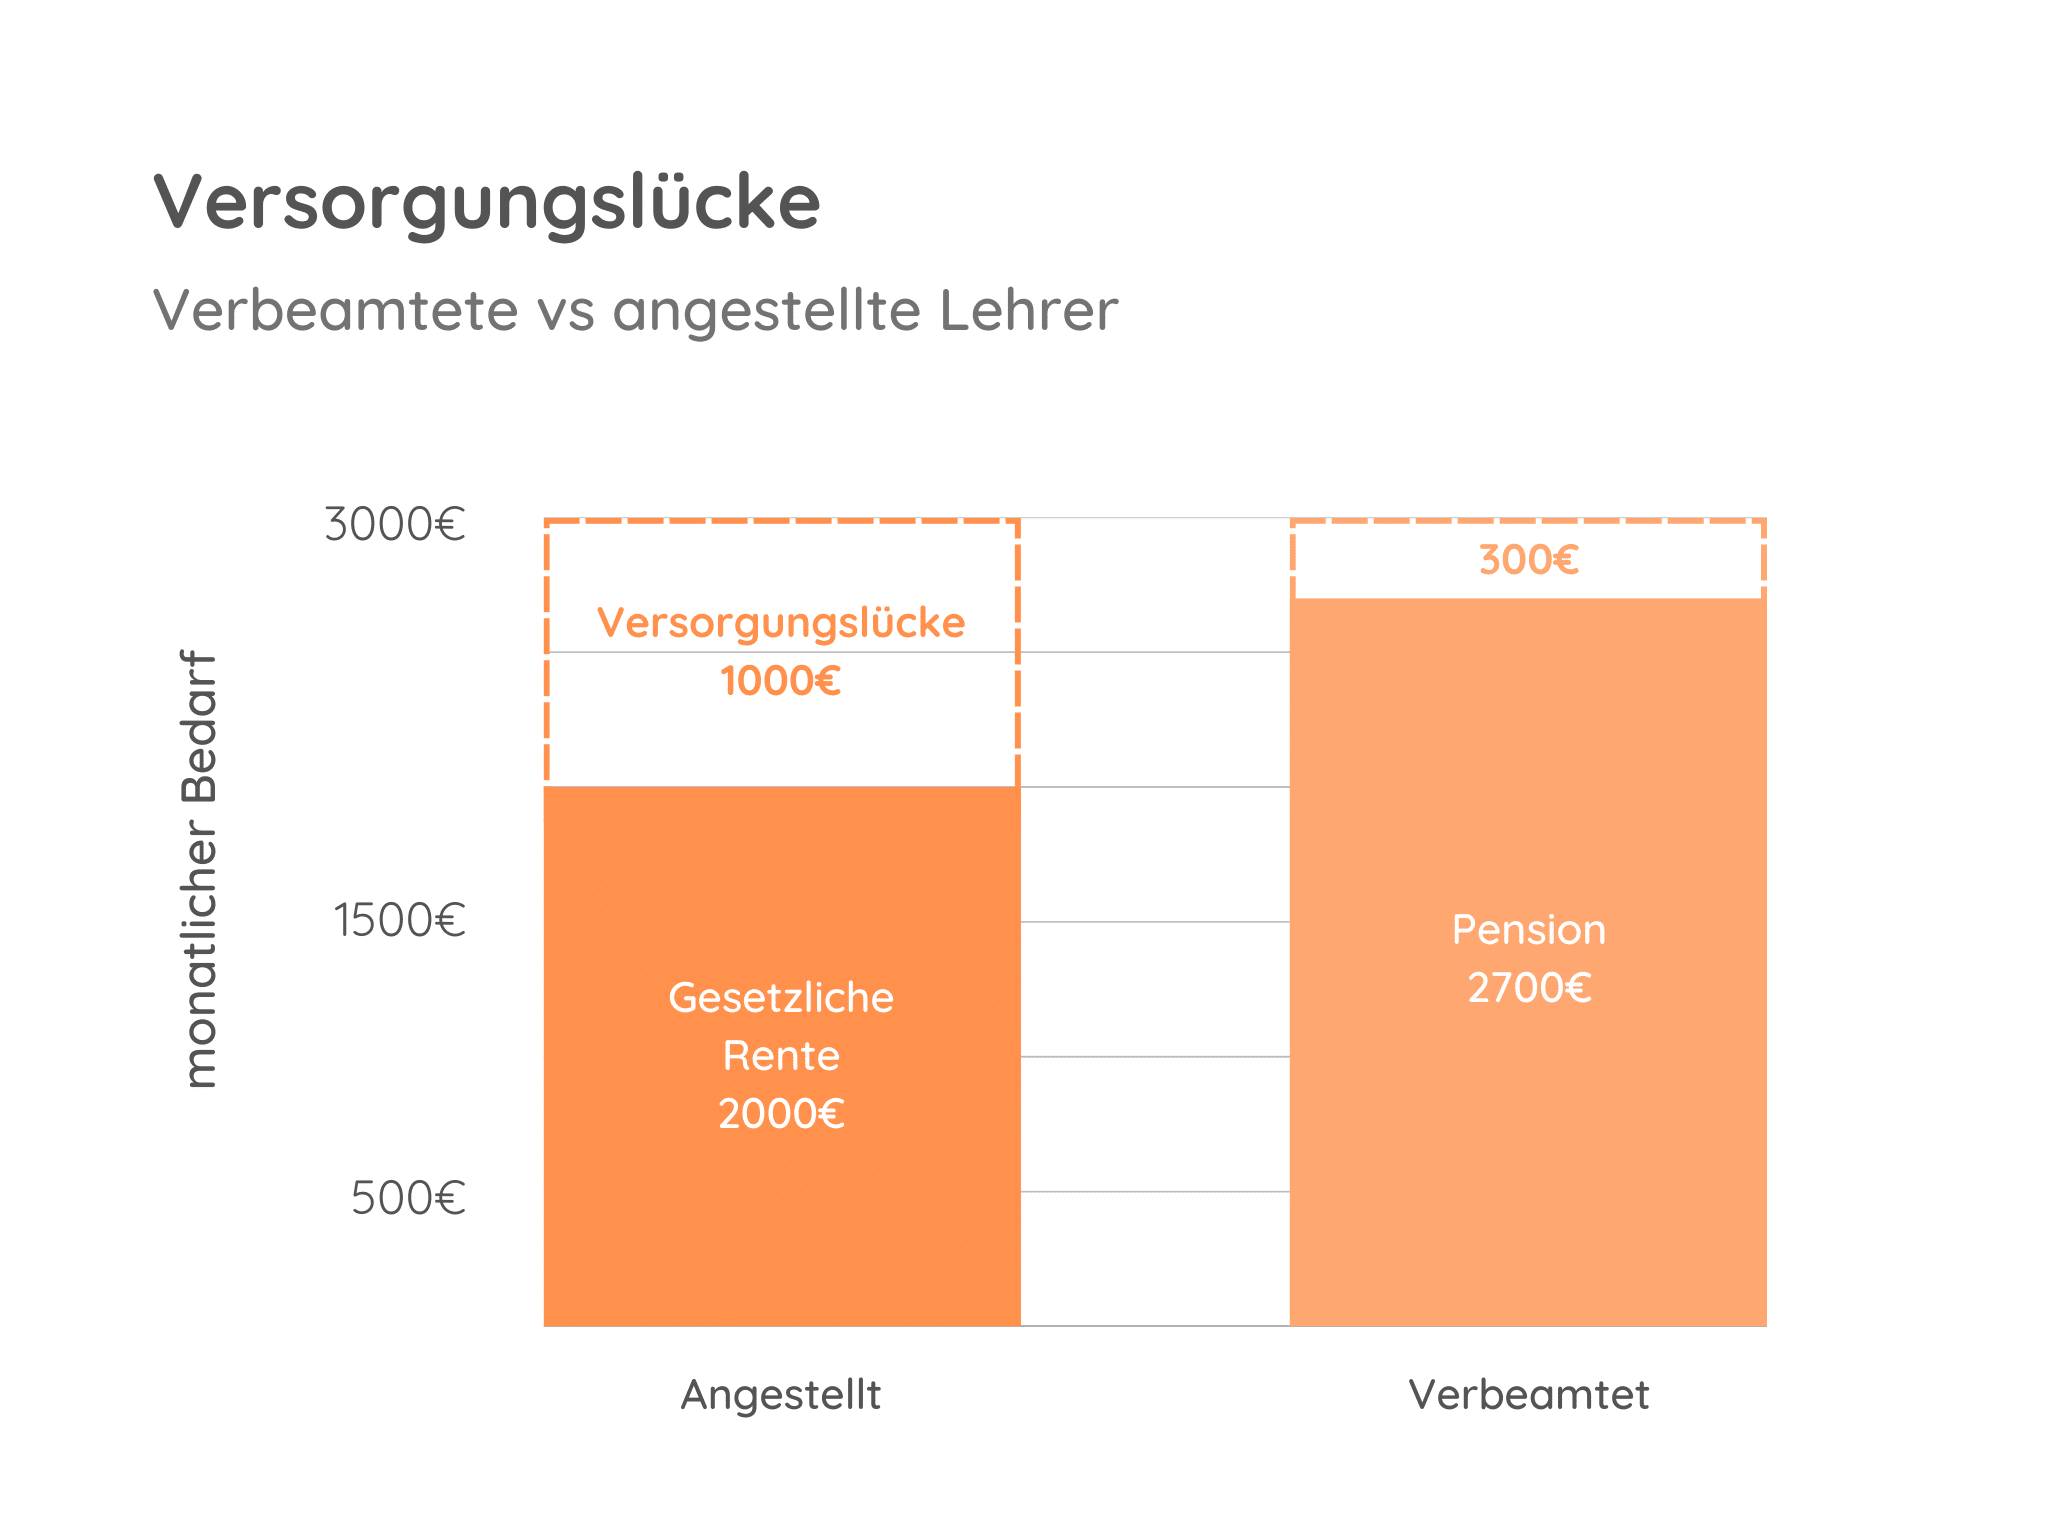
Grundidee: Du schließt einen Vertrag mit einer Versicherung ab. Dafür erhältst du im Ruhestand entweder eine lebenslange Rente oder eine einmalige Auszahlung. Allgemein wird empfohlen 20-30% deines Einkommens für die Vorsorge einzuplanen. Die Umsetzung hängt aber klar von deinen Bedürfnissen und finanziellen Möglichkeiten ab.
Variante: Es gibt klassische Modelle mit garantierten Zinsen und fondsgebundene Modelle mit höheren Renditechancen. Auch Mischformen sind möglich.
Einzahlungen: Du kannst monatlich, einmalig oder durch zusätzliche Zuzahlungen Geld einzahlen.
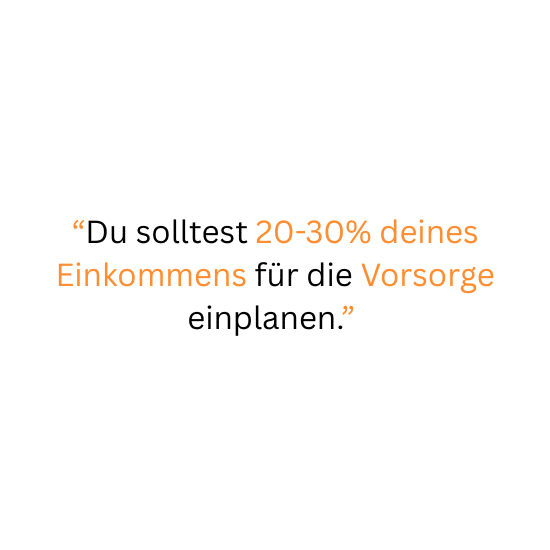
Vorteile: Mit der privaten Rentenversicherung erhältst du eine gut planbare Zusatzrente mit flexibler Ausgestaltung. Meist kannst du zwischen 5-20% deines letzten Bruttogehalts erzielen. Dabei kommt es natürlich auch darauf an, welche Strategie du fährst und wie viel du zuvor einzahlst. Außerdem erhälst du große Steuervorteile bei der Auszahlung deiner Rente. Es wird entweder nur der Ertragsanteil, also dein "Gewinn" versteuert. Oder es greift die Halbeinkünfteverfahren bei Kapitalauszahlungen. In dem Fall sind nur 50% der Erträge steuerpflichtig. Dafür muss der Vertrag mindestens 12 Jahre laufen und die Auszahlung ab dem 62 Lebensjahr erfolgen.
Nachteile: Bis zur Auszahlung hast du erstmal keine Zugriff auf das Geld. Darin liegt aber auch der Sinn. Es ist für deine Rente reserviert.
2. Riester-Rente
Die Riester Rente ist eine staatliche Förderung. Sie war besonders interessant für Angestellte und Familien mit Kindern. Anders als die bAV, können auch verbeamtete Lehrkräfte diese Unterstützung in Anspruch nehmen. Wir bieten sie jedoch nicht an, da diese Form der Altersvorsorge nicht mehr rentabel ist.
3. Rürup-Rente (Basisrente)
Die Rürup Rente wird steuerlich gefördert. Hier stehen Selbstständige oder Menschen mit hohem Einkommen im Vordergrund. Mehr Infos bekommst du in unserem Text zur Rürup Rente für Lehrer. Dort beantworten wir dir all deine Fragen zu dieser Form der Altersabsicherung.
4. Fonds- und Aktieninvestments
Fonds und Aktien sind chancenreich, bringen aber auch ein höheres Risiko mit sich. Für die Altersvorsorge eignen sie sich vor allem dann, wenn du langfristig Vermögen aufbauen möchtest. Mehr Input und Überblick dazu findest du in unserem Artikel zu Geldanlagen.
5. Immobilien
Eine eigene Immobilie kann dich im Alter sowohl vor dem Zahlen der Miete bewahren, als auch zusätzliche Mieteinnahmen generieren. Immobilien können also zum Teil deiner Altersvorsorge werden, wenn du deine Einnahmen durch die Immobilien richtig nutzt. Mehr zu dieser Kapitalanlage findest du ebenfalls beim Thema Geldanlagen.
Nettoaltersvorsorge: Was bleibt übrig?
Wir haben jetzt alle Möglichkeiten besprochen, die du hast. Es bleibt aber immer noch die Frage offen: Wie viel bleibt denn nun am Ende übrig? Was bekommen Lehrer im Ruhestand? Denn nur mit diesem Wissen kannst du deine Zukunft richtig planen. Für deine Nettoaltersvorsorge musst du ein bisschen rechnen: Alle deine Einkünfte zusammenaddieren, den steuerpflichtigen Teil errechnen, Kranken - und Pflegeversicherungbeiträge abziehen und zum Schluss auch die Einkommenssteuer verrechnen.
Hört sich komplizierter an als es ist, wenn man weiß wie man es machen muss. Wir gehen die Berechnung Schritt für Schritt mit dir durch und schaffen Klarheit. Zur Veranschaulichung gehen wir mal ein Beispiel durch, in dem die fiktive Lehrerin Lisa Schmidt davon ausgegangen ist, die Pension allein reicht.
Diese Rechnung muss Lisa aufstellen:
- Pension ermitteln
- steuerpflichtige Pension errechnen
- abziehbare Sonderausgaben (PKV/ PV) / zu versteuerndes Einkommen berechnen
- Einkommensteuer, Soli und Kirchensteuer / Steuerlast pro Jahr errechnen
- Netto-Pension errechnen
Unsere Rahmenbedingungen für die Rechnung:
- verbeamtete Lehrerin
- ledig, keine Kinder, Grundtarif
- 25 Jahre in Vollzeit beschäftigt
- Besoldungsstufe A12, Stufe 8 = 5532,97€ Brutto/Monat (~4100€ netto)
- Pension ist die einzige Altersvorsorge

Netto-Pension im Beispiel:
Pensionsanspruch: 44,75% von 5.532,97€ = 2.474€ brutto/ Monat
Nach Steuern und Abgaben = ca. 2.320€ netto/ Monat
Versorgungslücke: Zum aktiven Nettogehalt (ca. 4100€) fehlen rund 1.780€ im Monat
Was bleibt übrig?
Damit bleiben Lisa in diesem Beispiel am Ende nur noch 56,6% von ihrem Nettogehalt im Alter. Sie müsste also auf mehr als 40% von ihrem vorherigen Lebensstandard verzichten. Was in nahezu allen Fällen nicht möglich oder nicht erwünscht ist.
Dabei noch nicht berücksichtig ist zudem die Inflation. Denn die 2.320€ in der Zukunft sind nicht so viel Wert wie heute. In 30 Jahren bei 2% Inflation haben 2.320€ nur noch die Kaufkraft von 1.000 - 1.300€ heute.
Starte so früh es geht mit deiner Altersvorsorge
Genau deswegen ist es so wichtig, sich rechtzeitig mit dem Thema Altersvorsorge auseinanderzusetzen. Ich verstehe, dass das aktuell noch weit weg erscheinen mag. Aber indem du verschiedene Vorsorge-Bausteine kombinierst kannst du sicherstellen, dass du in der Rente genug Geld zum Überleben hast. Zum Beispiel durch Kapitalanlagen zusätzlich zur Pension. So erhöhst du deine finanzielle Sicherheit und bleibst flexibel.
Altersvorsorge für Referendare
Wenn du dich im Referendariat um deine Altersvorsorge kümmern musst oder möchtest, bist du bei uns genau richtig. Denn schon im ersten Schritt gibt es einen wichtigen Unterschied, auf den du achten solltest.
Als angestellter Lehrer im Referendariat bist du rentenversicherungspflichtig. Das bedeutet, dass du dich frühzeitig mit dem Thema gesetzliche Altersvorsorge auseinandersetzen musst, um später keine Versorgungslücken zu riskieren.
Für Beamte auf Widerruf, also verbeamtete Lehrkräfte im Referendariat, besteht hingegen keine Pflicht zur Rentenversicherung. Dennoch ist es ratsam, sich schon jetzt mit einer privaten Altersvorsorge zu beschäftigen. Je früher du eine durchdachte Strategie für deine Altersvorsorge entwickelst, desto besser bist du später im Ruhestand abgesichert und kannst mögliche Versorgungslücken vermeiden.
Was ist die beste Altersvorsorge für Lehrkräfte?
Pension und Rente sind eine solide Basis, aber sichern alleine nicht deinen Lebensstandard. Mit den richtigen Zusatzbausteinen, lässt sich die Lücke aber ganz einfach schließen.
Als Faustregel kannst du mit einer Rente/Pension im Schnitt von ungefähr der Hälfte deines letzten Bruttogehalts rechnen. Um die Versorgungslücke zu schließen, empfehlen wir dir eine Kombination von mehreren Bausteinen bei der privaten Altersvorsorge. Wir haben jeden Baustein einzeln behandelt. Lies dich gerne selber ein, oder komm auf uns zu, wenn du eine leicht verständliche und kostenlose Beratung möchtest.
Häufige Fragen zur Altersvorsorge
für Lehrer
Ab wann kann ich als Lehrer in den Ruhestand gehen?
Das Pensions- und Rentenalter für Lehrkräfte variiert je nach Bundesland, liegt aber in Deutschland meist bei 67 Jahren. Ein vorzeitiger Ruhestand ist auf Antrag möglich, häufig ab 63 Jahren. Dabei muss jedoch mit Kürzungen der Pension oder der gesetzlichen Rente gerechnet werden. Diese Abschläge können bis zu 14,4 % betragen, was die Versorgungslücke im Alter vergrößert.
Ist die betriebliche Altersvorsorge als Lehrer möglich?
Nein, die betriebliche Altersvorsorge (bAV) ist für Lehrkräfte nicht möglich. Stattdessen kommt automatisch die Zusatzrentensysteme für den öffentlichen Dienst ins Spiel. Durch diese können sich angestellte Lehrkräfte monatlich meist auf bis zu 500€ zusätzlich freuen. Die VBL (Versorungsanstalt des Bundes und der Länder) und die ZVK (Zusatzversorgungskasse) funktionieren nach einem ähnlichen System, laufen aber über unterschiedliche Zustände.
Wie viel sollte man im Monat für die Altersvorsorge sparen?
Für eine ausreichende Absicherung im Alter wird empfohlen, etwa 20-30 % des monatlichen Nettoeinkommens in die private Altersvorsorge zu investieren. Die genaue Beitragshöhe hängt jedoch von deiner individuellen Lebenssituation, deinen Zielen und der vorhandenen gesetzlichen Altersvorsorge ab. Ein frühzeitiger Einstieg in die private Altersvorsorge ist aus steuerlichen Gründen und wegen des Zinseszinseffekts besonders sinnvoll.
Ist man im Referendariat rentenversicherungspflichtig?
Im Referendariat bist du als Beamter auf Widerruf nicht rentenversicherungspflichtig und somit nicht in der gesetzlichen Rentenversicherung versichert. Wenn du jedoch angestellt bist, besteht eine gesetzliche Rentenversicherungspflicht. Es ist daher wichtig, sich frühzeitig mit den Alternativen der Altersvorsorge auseinanderzusetzen, um Versorgungslücken im Alter zu vermeiden.
Wie viel Pension bekommt ein Lehrer nach 40 Dienstjahren?
Verbeamtete Lehrerinnen und Lehrer, die 40 Dienstjahre in Vollzeit geleistet haben, erhalten den Höchstsatz der Pension, der aktuell bei 71,75 % des letzten Bruttogehalts liegt. Dieser Versorgungsanspruch ist das Ruhegehalt, das aus Steuermitteln finanziert wird. Teilzeitbeschäftigung oder Dienstunfähigkeit können die Höhe des Versorgungsanspruchs reduzieren.
Was sind die 3 Säulen der Altersvorsorge?
Die drei Säulen der Altersvorsorge bestehen aus der gesetzlichen Rentenversicherung, der betrieblichen Altersvorsorge und der privaten Altersvorsorge. Diese Kombination ermöglicht eine umfassende Absicherung und hilft, Versorgungslücken im Alter zu schließen. Eine ausgewogene Nutzung dieser Säulen ist entscheidend, um den Lebensstandard im Ruhestand zu sichern.
An deiner Seite
Über das Referendariat hinaus
Wir begleiten viele unserer Kundinnen und Kunden über Jahre hinweg. Vom Start ins Studium bis weit in den Berufsalltag. Dabei geht es nicht nur um die erste Anwartschaft, sondern auch um Themen wie Vorsorge, Finanzierung oder Familienabsicherung.
Wir sind also langfristig für dich da. Auch nach dem Ref.
Erreichbar auf WhatsApp
Beratung per Video-Call
Fragen per E-Mail stellen
DM per Instagram schreiben