Vermögenswirksame Leistungen (VL) für LehrerInnen: Geschenktes Geld vom Arbeitgeber clever anlegen
Vermögenswirksame Leistungen verstehen
Sparen mit Arbeitgeberzuschuss
Flexible Sparformen & Anlageoptionen
Langfristig Vermögen aufbauen
Wusstest du, dass dir dein Arbeitgeber jeden Monat zusätzliches Geld für deine Altersvorsorge schenkt – und du musst nur dafür sorgen, dass es richtig arbeitet? Die Rede ist von den sogenannten vermögenswirksamen Leistungen (VL). Du startest vielleicht frisch verbeamtet oder angestellt nach dem Referendariat, jonglierst Unterricht, Klassenführung und die erste eigene Wohnung – und dabei könnte dieses kleine Extra schon jetzt den Grundstein für dein Vermögen legen.
VL sind kein Bonus für besondere Leistungen, sondern ein gesetzlich oder tariflich geregelter Anspruch: Dein Bundesland zahlt einen festen Betrag direkt in bestimmte Sparprodukte. Richtig eingesetzt, können die VL über Jahre zu einem spürbaren Vermögenspolster wachsen – quasi Geld, das für dich arbeitet, ohne dass du mehr aus eigener Tasche zahlen musst. In diesem Beitrag zeigen wir dir, wie VL funktionieren, welche Anlageformen es gibt und wie du das Maximum aus diesen kleinen, aber cleveren Beiträgen rausholst.


Was genau sind Vermögenswirksame Leistung?
Vermögenswirksame Leistungen sind zweckgebunden. Das heißt: Du kannst sie nicht einfach auf dein Girokonto überweisen lassen. Der Gesetzgeber erlaubt nur bestimmte Anlageformen. Diese unterscheiden sich in puncto Renditeerwartung, Risiko und Flexibilität.
Wichtig ist: VL sind kein freiwilliger Bonus. Für angestellte LehrerInnen ergibt sich der Anspruch aus dem Tarifvertrag der Länder (TV-L). Für Beamte und Beamtinnen sind die VL in der jeweiligen Landesbesoldung geregelt.
Typisch sind Beträge zwischen 6,65 Euro und 40 Euro monatlich. Im öffentlichen Dienst – und damit für die meisten LehrerInnen – liegen die VL in der Regel bei 6,65 Euro pro Monat. Das klingt nach wenig. Aber über Jahrzehnte, kombiniert mit Rendite, kann daraus ein hübsches Sümmchen entstehen.
VL laufen in sogenannten Sparzyklen. Üblich ist ein Zeitraum von sechs Jahren Einzahlung plus ein weiteres Ruhejahr (insgesamt sieben Jahre Vertragsdauer). Nach Ablauf kannst du neu entscheiden: weiterführen, wechseln oder pausieren.
| Beamtenstatus | Angestellte/r | |
|---|---|---|
| Kreditsumme | 20.000 € | 20.000 € |
| Zinssatz (eff.) | 5,68 % | 6,59 % |
| Monatliche Rate | ca. 384 € | ca. 392 € |
| Gesamtzinskosten | ca. 3.040 € | ca. 3.520 € |
| Ersparnis | ca. 480 € | – |
Hinweis: Die angegebenen Zinssätze sind Durchschnittswerte. Der tatsächliche Zinssatz hängt von deiner individuellen Bonität, der Wahl des Kreditinstituts und den aktuellen Marktkonditionen ab.
| Beamtenstatus | Angestellte/r | |
|---|---|---|
| Kreditsumme | 20.000 € | 20.000 € |
| Zinssatz (eff.) | 5,68 % | 6,59 % |
| Monatliche Rate | ca. 384 € | ca. 392 € |
| Gesamtzinskosten | ca. 3.040 € | ca. 3.520 € |
| Ersparnis | ca. 480 € | – |
Hinweis: Die angegebenen Zinssätze sind Durchschnittswerte. Der tatsächliche Zinssatz hängt von deiner individuellen Bonität, der Wahl des Kreditinstituts und den aktuellen Marktkonditionen ab.
Kleiner Reminder: So sieht die optimale Altersvorsorge für verbeamtete und angestellte LehrerInnen aus
Geschenktes Geld per Gesetz: So sehen die Regelungen für angestellte und verbeamtete LehrerInnen aus
Angestellte LehrerInnen (TV-L)
Wenn du als tarifbeschäftigte Lehrkraft angestellt bist, gilt in der Regel der Tarifvertrag für den öffentlichen Dienst der Länder (TV-L). Darin ist auch dein Anspruch auf Vermögenswirksame Leistungen geregelt. Zuständig ist dein jeweiliges Bundesland als Arbeitgeber. Die Höhe beträgt im Regelfall 6,65 Euro monatlich. Voraussetzung: Du schließt einen begünstigten VL-Vertrag ab und weist diesen deinem Arbeitgeber nach.
Verbeamtete LehrerInnen
Für BeamtInnen sind VL in den jeweiligen Landesbesoldungsgesetzen geregelt. Auch hier beträgt der Betrag in der Praxis meist 6,65 Euro monatlich. Das ist historisch gewachsen und bundesweit weitgehend vereinheitlicht.
Hier findest du konkrete Infos:
- Im Arbeitsvertrag (Verweis auf TV-L)
- In der Entgeltabrechnung (Position „VL“ oder „Vermögenswirksame Leistungen“)
- In den Personalinformationen deines Bundeslandes
- Bei der zuständigen Personalstelle oder dem Landesamt für Besoldung und Versorgung
Die Regelungen unterscheiden sich formal von Bundesland zu Bundesland, weil Besoldung Ländersache ist. In der Praxis sind die VL-Regelungen aber nahezu identisch:
- Anspruch auf VL auf Antrag
- Zahlung in Höhe von 6,65 Euro monatlich
- Nur bei Vorlage eines zulässigen Anlagevertrags
- Kein automatischer Beginn – du musst aktiv werden
Ausnahmen sind selten. ArbeitnehmerInnen in Teilzeit erhalten VL in der Regel anteilig, abhängig vom Beschäftigungsumfang. Bei längerer Beurlaubung ohne Bezüge (z. B. Elternzeit ohne Dienstbezüge) ruht der Anspruch.
Vier Arten, die vermögenswirksamen Leistungen anzulegen
Vermögenswirksame Leistungen sind zweckgebunden. Das heißt: Du kannst sie nicht einfach auf dein Girokonto überweisen lassen. Der Gesetzgeber erlaubt nur bestimmte Anlageformen. Diese unterscheiden sich in puncto Renditeerwartung, Risiko und Flexibilität.
Gerade als junge Lehrkraft mit 30–40 Jahren bis zur Pension oder Rente solltest du strategisch denken und schauen, welche Anlage am besten zu deiner Gesamtstrategie passt. Im Folgenden geben wir dir einen Überblick über die fünf klassischen VL-Formen. Solltest du dir unsicher sein, kannst du jederzeit einen unverbindlichen und kostenlosen Beratungstermin bei uns vereinbaren.
| Vorteile | Nachteile |
|---|---|
|
|
1) VL-Banksparplan
Der VL-Banksparplan ist die konservativste Form der Anlage. Dein Arbeitgeber zahlt die VL auf ein spezielles Sparkonto ein. Die Bank verzinst das Guthaben mit einem festen oder variablen Zinssatz. Kapitalverluste durch Marktschwankungen sind ausgeschlossen. Das Risiko liegt ausschließlich im Inflationsverlust. Aber: Sicherheit hat ihren Preis – meist in Form entgangener Rendite. Typisch sind daher Zinsen im Bereich von 1–3 %, abhängig vom Marktumfeld. Bedenke aber, dass auch die Inflationsrate bei etwa 2-3 % liegt. Daher ist diese Variante für junge LehrerInnen mit 30+ Jahren Anlagehorizont oft nicht effizient.
2) VL-Fondssparplan
VL-Fondssparpläne investieren dein Geld in Investmentfonds, bei vielen modernen Angeboten handelt es sich dabei um ETFs, also börsengehandelte Indexfonds. ETFs haben den Vorteil, dass sie sehr kostengünstig sind, weil sie passiv verwaltet werden – es fallen keine teuren Fondsmanagergehälter an, die die Rendite schmälern. Über lange Zeiträume können ETFs daher deutlich höhere Renditen bringen als klassische Banksparpläne oder Lebensversicherungen, weil sie die Entwicklung des Kapitalmarktes direkt abbilden. Natürlich schwankt der Wert deiner Anlage, denn die Kurse an der Börse steigen und fallen. Mit einem langen Anlagehorizont von 30 bis 40 Jahren gleichen sich diese Schwankungen statistisch jedoch aus und der Zinseszinseffekt wirkt optimal. Langfristig betrachtet haben breit gestreute Aktienanlagen historisch durchschnittliche Renditen von etwa 6–8 % pro Jahr erzielt. Ein weiterer Vorteil ist die Transparenz: Du siehst jederzeit, in welche Regionen und Branchen investiert wird.
Für junge LehrerInnen mit langfristigem Horizont ist dies häufig die ökonomisch effizienteste Option – vorausgesetzt, die Kosten sind niedrig.
| Vorteile | Nachteile |
|---|---|
|
|
| Vorteile | Nachteile |
|---|---|
|
|
3) VL-Bausparvertrag
Ein Bausparvertrag ist im Prinzip ein zweistufiges System: Zuerst sparst du Geld an, danach kannst du ein zinsgünstiges Darlehen aufnehmen. Wenn du deine vermögenswirksamen Leistungen einzahlst, landet das Geld in der Ansparphase des Vertrags. Dort bekommst du zwar nur sehr niedrige Zinsen – meistens deutlich unter 1 % –, aber das angesparte Kapital wird für die spätere Nutzung vorbereitet. Nach sechs Jahren hast du dann die Option, ein Bauspardarlehen zu einem festen Zinssatz aufzunehmen, der im Vertrag garantiert ist. Der Vorteil liegt darin, dass du für den Fall, dass du ein Haus kaufen oder modernisieren willst, schon heute eine zinsgünstige Finanzierung gesichert hast. Das bedeutet, dass der Bausparvertrag einerseits wie ein Sparplan funktioniert, andererseits eine Art „Reservierung“ für günstige Kreditzinsen ist. Aber keine Sorge: Wenn du es dir in den sechs Jahren anders überlegst und doch nicht bauen willst, musst du das Darlehen aber nicht nehmen; es ist nur die Option.
Ein Beispiel: Du hast 6,65 € VL pro Monat, über sechs Jahre sparst du so insgesamt etwa 480 €. Diese 480 € verzinsen sich geringfügig, sagen wir 1 %. Das ist nicht viel. Wenn du danach ein Bauspardarlehen über 20.000 € aufnehmen würdest, bekommst du darauf einen festen Zinssatz von beispielsweise 2 %, während normale Baufinanzierungen am Markt vielleicht 3,5 % kosten.
Wichtig aber: Ohne konkrete Bau- oder Modernisierungspläne lohnt sich der Bausparvertrag für die kleinen VL-Beiträge nicht. Der strategische Nutzen entsteht erst, wenn du tatsächlich eine Immobilie planst und die Zinsoption später nutzen kannst.
5.4 Lebensversicherung
Eine VL-Lebensversicherung ist ein Produkt, bei dem dein angespartes VL-Geld in eine Versicherung fließt, die Kapitalaufbau mit einem Todesfallschutz kombiniert. Bei klassischen Policen wird das Geld überwiegend in festverzinsliche Anlagen investiert, sodass du am Ende zumindest dein eingezahltes Kapital garantiert zurückbekommst. Zusätzlich können Überschüsse ausgeschüttet werden, wenn die Versicherung Gewinne erzielt, diese sind aber variabel und nicht garantiert. Ein Problem kleiner VL-Beiträge von 6,65 € pro Monat ist, dass Abschlusskosten und Verwaltungskosten einen vergleichsweise großen Teil der Einzahlungen auffressen, sodass die effektive Rendite oft sehr niedrig ist.
Fondsgebundene Lebensversicherungen investieren direkt in Investmentfonds und bieten dadurch die Chance auf höhere langfristige Renditen, tragen aber gleichzeitig ein höheres Risiko, weil das Kapital nicht garantiert ist. Zudem fallen auch hier Verwaltungs- und Versicherungskosten an, die die Rendite schmälern können. Für junge Lehrer*innen mit einem langen Anlagehorizont sind VL-Lebensversicherungen daher meist nur dann sinnvoll, wenn aus einem bestimmten Grund wirklich der Todesfallschutz (oder ein anderer Risikoschutz) wichtig ist. Ansonsten sind kostengünstige Fondssparpläne in der Regel effizienter, weil sie die Renditechancen des Kapitalmarkts besser nutzen und weniger von Gebühren aufgefressen werden.
Wichtig aber: Ohne konkrete Bau- oder Modernisierungspläne lohnt sich der Bausparvertrag für die kleinen VL-Beiträge nicht. Der strategische Nutzen entsteht erst, wenn du tatsächlich eine Immobilie planst und die Zinsoption später nutzen kannst.
| Vorteile | Nachteile |
|---|---|
|
|
| Vorteile | Nachteile |
|---|---|
|
|
5.5 Baukredittilgung
Wenn du bereits eine Immobilie finanziert hast, kannst du deine vermögenswirksamen Leistungen direkt zur Tilgung deines Baukredits nutzen. Das funktioniert im Prinzip wie eine Sonderzahlung auf dein Darlehen: Das Geld wird nicht auf ein Sparkonto oder in Fonds angelegt, sondern reduziert die noch offene Kreditsumme. Dadurch sparst du sofort Zinsen, weil Zinsen immer nur auf den Restbetrag des Kredits berechnet werden.
Anders als bei einem Banksparplan oder Fonds ist die „Rendite“ in diesem Fall völlig risikofrei – sie entspricht dem Zinssatz, den du sonst für das Darlehen zahlen müsstest.
Zum Beispiel: Angenommen, du hast einen Immobilienkredit mit 3,5 % Zinsen und zahlst monatlich deine reguläre Rate plus die VL-Beiträge von 6,65 €. Jedes zusätzliche VL-Euro verringert direkt die Restschuld und spart über die verbleibende Laufzeit Zinsen in Höhe von 3,5 % pro Jahr. Das ist vergleichbar mit einer sicheren, jährlichen Rendite von 3,5 % – ohne Marktrisiko. Für EigentümerInnen, die ohnehin ein Darlehen abbezahlen, ist die Baukredittilgung deshalb oft eine der effizientesten Möglichkeiten, die VL zu nutzen, weil sie sofortigen Nutzen bringt und Kosten spart, ohne dass du Marktrisiken eingehen musst.
Deshalb bekommen LehrerInnen (meistens) keine zusätzliche Arbeitnehmersparzulage
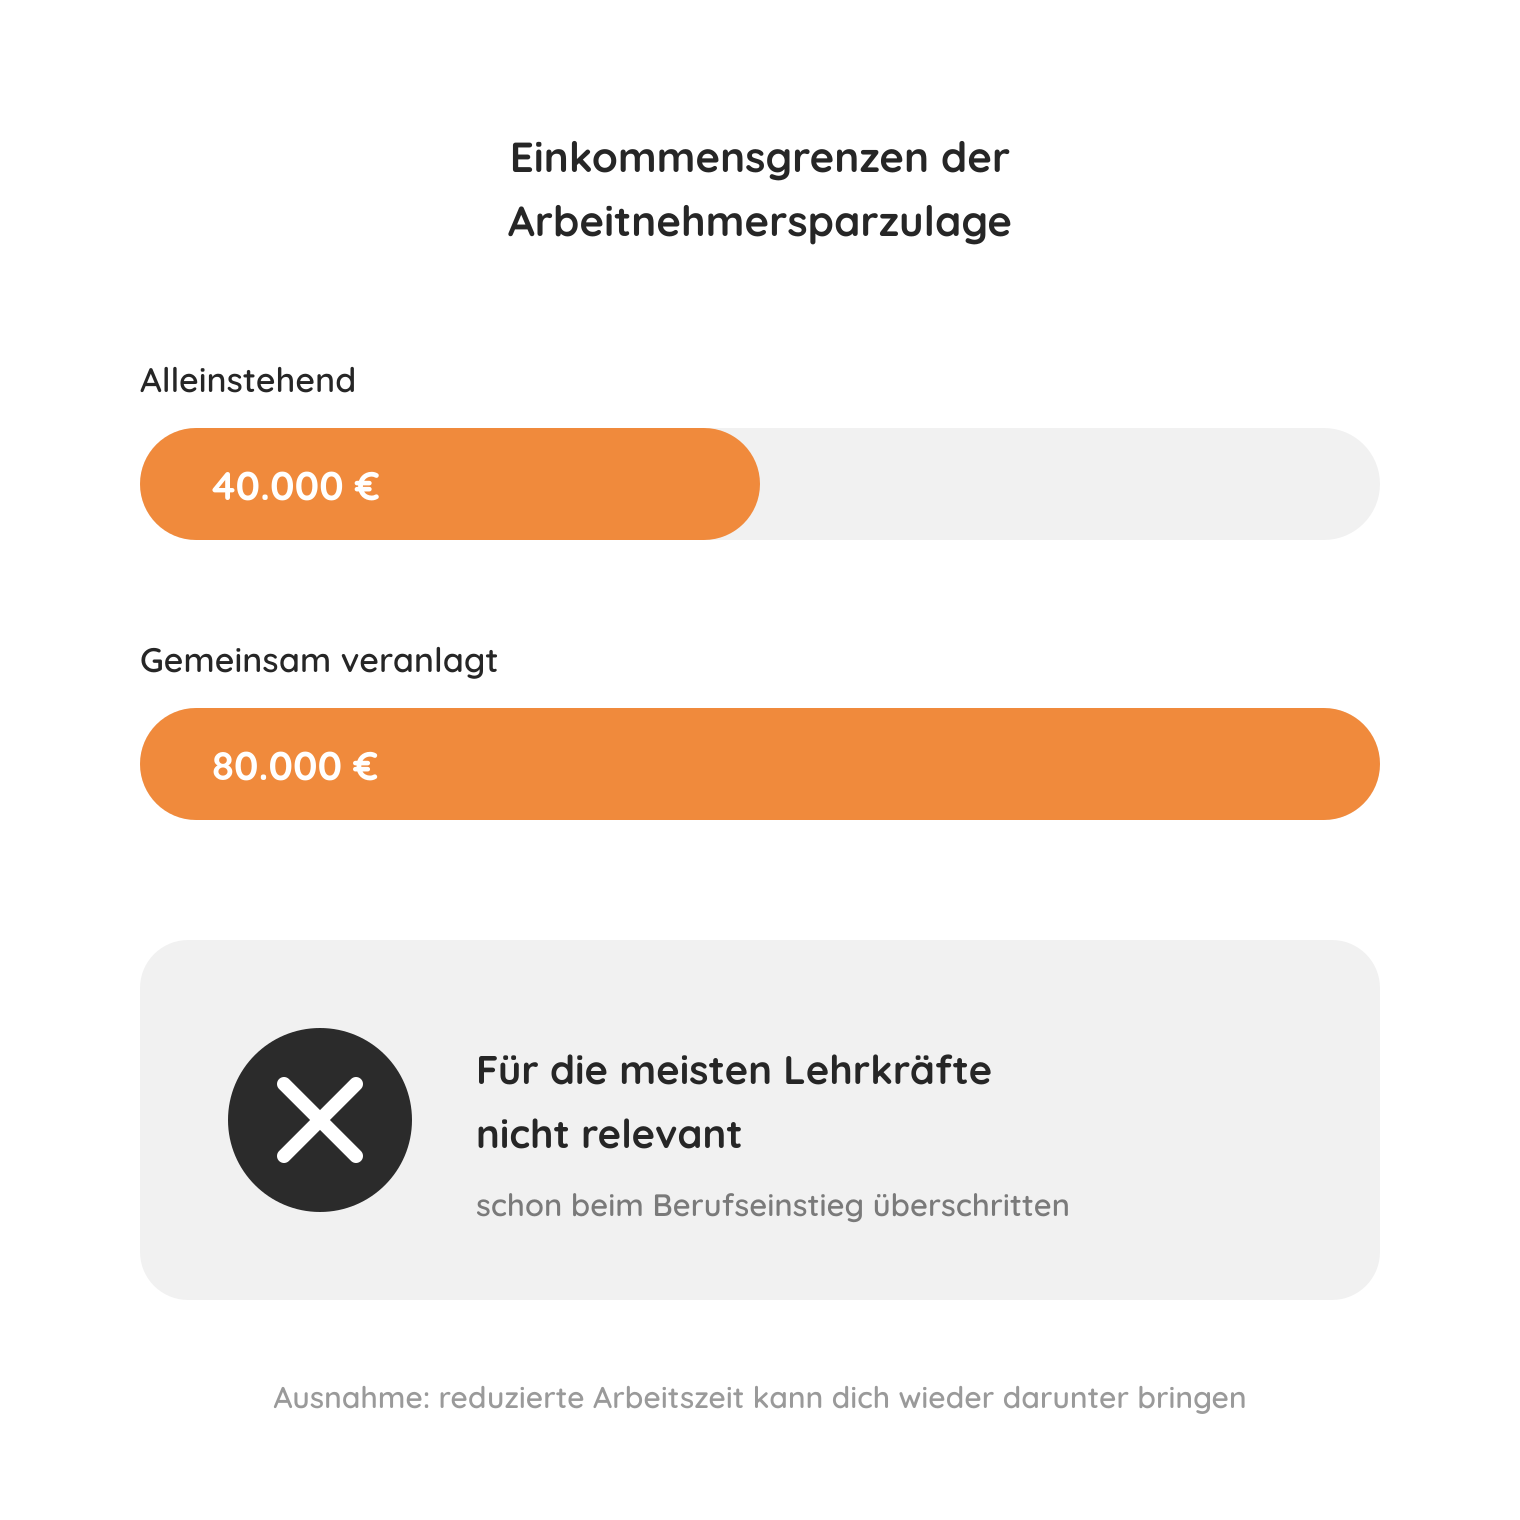
Neben den vermögenswirksamen Leistungen gibt es die sogenannte Arbeitnehmersparzulage, eine staatliche Förderung für bestimmte Anlageformen wie VL-Fondssparpläne oder Bausparverträge. Der Haken: Die Einkommensgrenzen, die darüber entscheiden, wer die Zulage erhält, sind relativ niedrig. Für Alleinstehende liegt die Grenze bei 40.000 Euro, bei gemeinsam Veranlagten bei 80.000 Euro. Schon im Berufseinstieg überschreiten viele Lehrer*innen diese Grenzen, sodass die zusätzliche staatliche Förderung für die meisten nicht relevant ist. Trotzdem lohnt es sich, diese Regel im Hinterkopf zu behalten für den Fall, dass du vielleicht irgendwann deine Arbeitszeit reduzierst und aus diesem Grund unter die Einkommensgrenze fällst.
Besonders wichtig ist die eingeschränkte Kapitalverfügbarkeit: Wenn du beispielsweise mit 55 Jahren eine größere Investition planst oder finanzielle Engpässe auftreten, kannst du nicht auf das Geld zugreifen. Aus diesem Grund sollte die Rürup-Rente nie deine einzige private Vorsorgeform sein.
Sichere dir eine
kostenfreie Beratung zur Unfallversicherung
Dein besonderer Vorteil im Lehramtsstudium.
Ein Unfall kann schnell zu dauerhaften Einschränkungen führen. Die Unfallversicherung hilft dir, die finanziellen Folgen eines Unfalls zu bewältigen.

VL selbst aufstocken: Mehr aus deinen vermögenswirksamen Leistungen machen
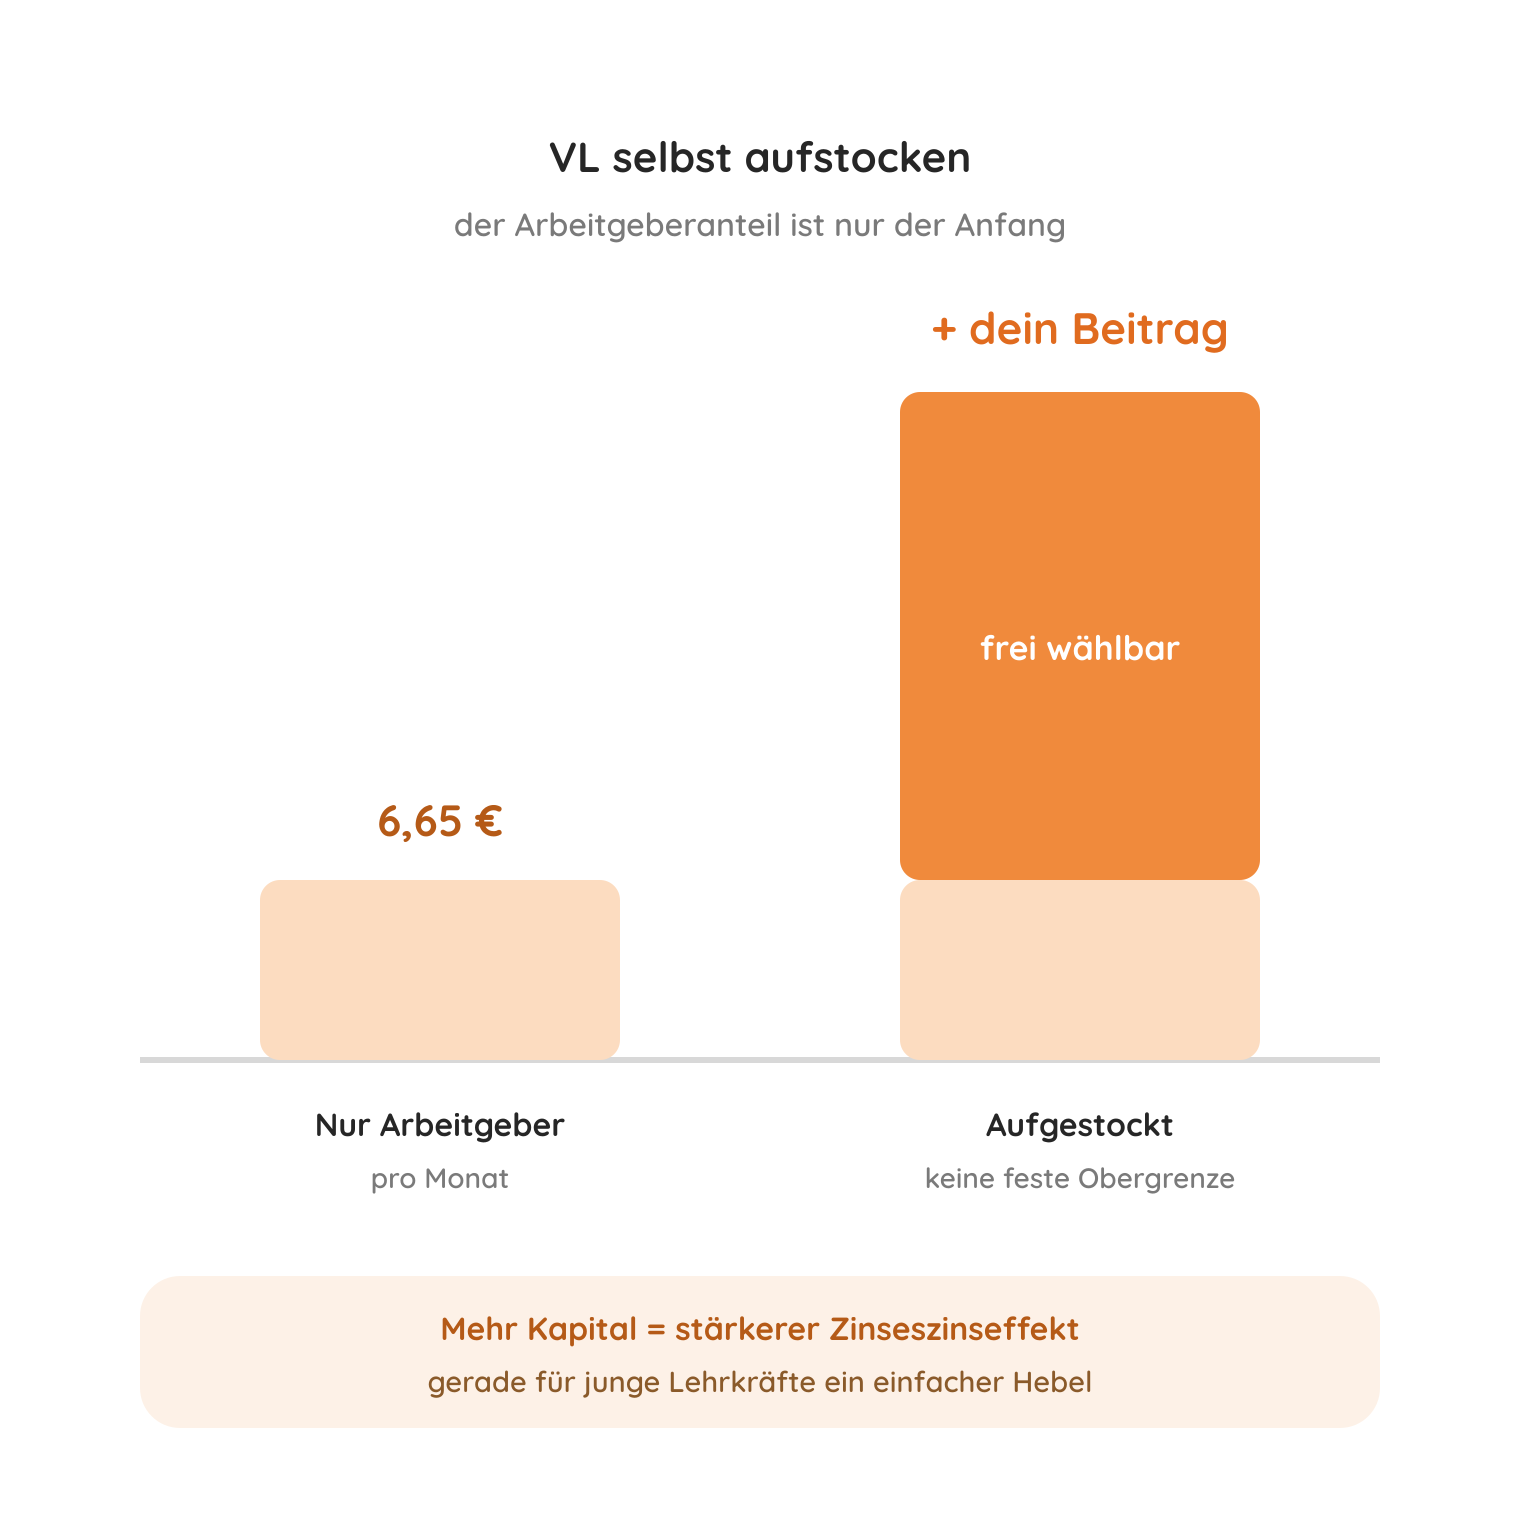
Auch wenn du aufgrund deines Einkommens wahrscheinlich keine Arbeitnehmersparzulage bekommst, heißt das nicht, dass die VL auf die gesetzlich festgelegten 6,65 € pro Monat begrenzt sind. Du kannst den Arbeitgeberanteil jederzeit freiwillig mit eigenen Beiträgen aufstocken – dabei gibt es praktisch keine gesetzliche Obergrenze, du kannst also beliebig viel zusätzlich einzahlen, solange der Anbieter es erlaubt. Durch diese freiwilligen Einzahlungen profitierst du langfristig stärker vom Zinseszinseffekt, und aus dem kleinen Arbeitgeberbeitrag entsteht ein deutlich größeres Vermögenspolster. Für junge LehrerInnen, die frühzeitig Vermögen aufbauen möchten, ist dies ein einfacher und wirkungsvoller Hebel, um die VL optimal zu nutzen, unabhängig davon, dass die staatliche Arbeitnehmersparzulage wegen des Einkommens für dich entfällt.
Besonders wichtig ist die eingeschränkte Kapitalverfügbarkeit: Wenn du beispielsweise mit 55 Jahren eine größere Investition planst oder finanzielle Engpässe auftreten, kannst du nicht auf das Geld zugreifen. Aus diesem Grund sollte die Rürup-Rente nie deine einzige private Vorsorgeform sein.
So gehst du vor, um an deine Vermögenswirksamen Leistungen zu kommen
Um an deine vermögenswirksamen Leistungen zu kommen, musst du aktiv werden: Es braucht einen Antrag und einen Vertrag, sonst fließt das Geld nicht.
Der Prozess ist aber unkompliziert, und die Schritte lassen sich leicht erledigen. Wichtig ist nur, dass du bei der Auswahl des Sparprodukts auf Kosten achtest, denn Anbieter wissen, dass viele bei „geschenktem Geld“ weniger kritisch sind als bei eigenem Einkommen und nutzen das gern aus.
1
1. Sparprodukt auswählen &
Beantragung
Suche dir ein VL-fähiges Produkt bei Bank, Versicherung oder Bausparkasse aus und richte ein VL-Konto ein. Die Beiträge werden direkt an den Anbieter überwiesen, nicht auf dein reguläres Gehaltskonto.
2
2. Formulare einreichen
Leite die Bescheinigungen und Antragsformulare an deinen Arbeitgeber weiter, damit die Zahlungen korrekt starten.
3
3. Vertrag erneuern
Nach Ablauf des Einzahlungszyklus (in der Regel sechs Jahre und ein Jahr Ruhepause) kannst du einen neuen Vertrag abschließen oder die Anlageform ändern. So passt dein VL-Geld weiterhin zu deiner aktuellen Lebens- und Finanzplanung.
| Vorteile | Nachteile |
|---|---|
|
|
Butter bei die Fische: So viel Geld bringen dir die VL
Schauen wir uns ein konkretes Beispiel an: Du bist angestellte Lehrerin im TV-L und erhältst die üblichen 6,65 € VL pro Monat. Das entspricht 79,80 € pro Jahr. Über sechs Jahre Einzahlung summiert sich das auf 478,80 €. Angenommen, du investierst dieses Geld in einen VL-Fondssparplan, der langfristig im Durchschnitt 5 % pro Jahr Rendite erwirtschaftet – realistisch, wenn du global gestreut in Aktien investierst. Nach sieben Jahren, inklusive des üblichen Ruhejahrs, würde daraus ein Betrag von rund 550 bis 600 € entstehen.
Das klingt erstmal überschaubar. Der eigentliche Vorteil zeigt sich aber, wenn du den Zyklus mehrfach wiederholst. Über eine typische Berufstätigkeit von 35 Jahren ergeben sich fünf vollständige VL-Zyklen. Rechnen wir konservativ mit 600 € pro Zyklus, ergibt das 3.000 €. Wenn du die Auszahlungen weiter in den Fonds anlegst, wirkt der Zinseszinseffekt, und das Kapital kann auf etwa 3.500 bis 4.000 € anwachsen.
Es ist kein Vermögensquantensprung, aber es ist Geld, das komplett arbeitgeberfinanziert und zusätzlich zur regulären Altersvorsorge entsteht. Wenn du deine VL noch mit eigenen Sparbeiträgen aufstockst, etwa regelmäßig in denselben Fonds investierst, verstärkst du den Effekt deutlich. So wird aus dem kleinen Baustein VL über die Jahrzehnte ein solides zusätzliches Vermögenspolster.
Unsere Empfehlung
Vermögenswirksame Leistungen sind klein, aber clever genutzt, ein effizienter Baustein für deine Altersvorsorge. Auch wenn der Beitrag des Arbeitgebers “nur” bei 6,65 € pro Monat liegt, handelt es sich dennoch um „geschenktes Geld“, das langfristig – vor allem in einem Fonds- oder ETF-Sparplan – deutlich wachsen kann.
Deshalb unser Tipp: Nutze die VL aktiv, wähle ein Anlageprodukt, das zu deiner persönlichen Strategie passt und achte auf niedrige Kosten. Wenn du die VL zusätzlich freiwillig aufstockst, verstärkst du den Zinseszinseffekt über Jahrzehnte erheblich und baust dir so ein solides Vermögenspolster auf. Je früher du beginnst, desto besser! Unser Team berät dich gern zur Wahl des richtigen Produkts. Vereinbare am besten gleich noch heute deinen unverbindlichen und kostenlosen Beratungstermin.